Las elecciones de medio término en Estados Unidos llegan en un momento particularmente delicado para los mercados internacionales y con consecuencias que podrían sentirse mucho más allá de Washington. Mañana martes 3 de noviembre, los estadounidenses elegirán a los 435 integrantes de la Cámara de Representantes y renovarán 35 bancas del Senado, en unos comicios que definirán cuánto poder conservará Donald Trump durante los últimos dos años de su mandato.
Pero para la Argentina hay bastante más en juego que el equilibrio político estadounidense. La posibilidad de que Trump pierda el control de alguna de las cámaras abre interrogantes sobre la continuidad del apoyo financiero de Estados Unidos al gobierno de Javier Milei, precisamente cuando el país deberá afrontar importantes vencimientos de deuda en 2027 y continúa sin recuperar el acceso al crédito internacional.
La elección también encuentra a Wall Street golpeado por la caída de las grandes tecnológicas, las dudas sobre la rentabilidad de las inversiones en inteligencia artificial, el petróleo por encima de los 100 dólares y una Reserva Federal que mantiene las tasas elevadas.
El petróleo llega a los 115 dólares el barril y toca su precio máximo en cinco meses
¿Qué puede cambiar después del martes? Los análisis de Janus Henderson, VT Markets, el Centro de Economía Política Argentina (CEPA) e IOL Inversiones coinciden en que la configuración política del Congreso será una variable importante, aunque no necesariamente la que determine por sí sola el comportamiento de los mercados.
Para América Latina, las principales vías de impacto serán el costo del financiamiento, la evolución del dólar, los flujos de capitales y las políticas comerciales. En el caso argentino se suma una particularidad: la estrecha relación política entre Milei y Trump se convirtió también en una pieza del esquema de respaldo financiero del Gobierno.
Qué puede pasar en Wall Street si Trump pierde el Congreso
La primera pregunta es si un triunfo demócrata podría provocar una nueva caída de las acciones estadounidenses. La experiencia histórica muestra que no existe una relación tan directa.
Un análisis de Seth Meyer, Global Head of Client Portfolio Management de Janus Henderson, elaborado con información de Bloomberg, revela que durante los últimos 50 años hasta el 23 de octubre de 2026, el S&P 500 registró rendimientos anualizados de precios del 9,24% durante los períodos de gobierno dividido, frente al 8,73% cuando un mismo partido controlaba la Presidencia y ambas cámaras del Congreso.
La diferencia aparece en la volatilidad: fue del 18,50% anualizada bajo gobiernos divididos y del 15,35% con gobiernos unificados. De los 50 años considerados, Estados Unidos tuvo 32 con poder político dividido y 18 con control unificado.
“Si bien las elecciones tienen consecuencias, creemos que los inversores deben mantener la perspectiva de que lo que más importa para los resultados financieros es la capitalización de los rendimientos a lo largo de horizontes más prolongados”, sostiene Meyer.
La conclusión es relevante: un Congreso opositor no necesariamente representa una mala noticia para Wall Street, aunque podría introducir nuevas restricciones a las decisiones fiscales, comerciales y presupuestarias de la Casa Blanca.
Para Meyer, existen factores estructurales que podrían tener mayor influencia sobre el desempeño de los activos que el resultado electoral. Entre ellos aparecen la productividad, los resultados corporativos, la inflación y, especialmente, el desarrollo de la inteligencia artificial.
“Creemos que la IA tiene el potencial de situar el crecimiento económico de Estados Unidos y el de las ganancias corporativas en una trayectoria más elevada”, afirma el especialista de Janus Henderson.
Sin embargo, el mercado ya comenzó a cuestionar cuánto tardarán las grandes compañías tecnológicas en recuperar las inversiones multimillonarias destinadas a infraestructura y capacidad de procesamiento.
Las tecnológicas, las tasas y el petróleo: un mercado que llega debilitado a las urnas
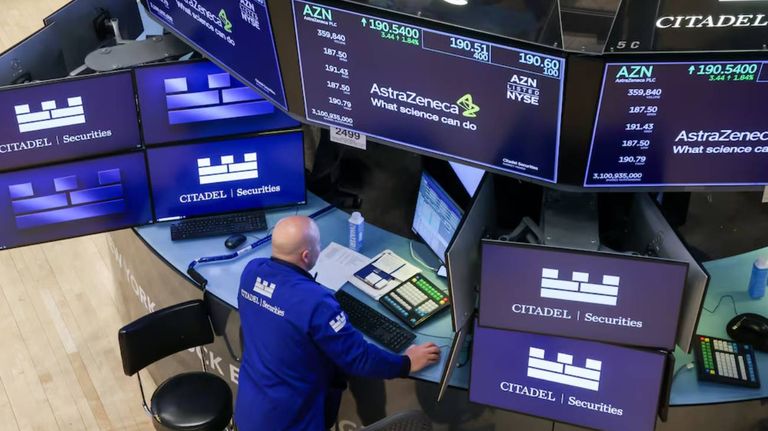
El cierre de octubre dejó señales de alerta. Según el balance de Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, las dudas sobre el rendimiento de las inversiones en inteligencia artificial, sumadas a las tensiones geopolíticas y energéticas, provocaron un fuerte incremento de la aversión global al riesgo.
El informe de IOL identifica fuertes correcciones en compañías como Intel, Alphabet y Amazon, en un contexto en el que los inversores comenzaron a exigir resultados concretos frente al enorme volumen de capital comprometido en el desarrollo tecnológico.
El petróleo agregó otro factor de inestabilidad. El encarecimiento de la energía tiene una consecuencia que preocupa especialmente a los mercados emergentes: puede sostener la inflación estadounidense y dificultar una baja de las tasas de interés.
En ese sentido, Meyer advierte que las empresas, los gobiernos y los inversores deberán acostumbrarse a un contexto financiero diferente. “Hemos ingresado en un régimen de mayor costo del capital”, señala el ejecutivo de Janus Henderson.
El informe de CEPA también pone el foco en este problema. Según el centro de estudios, el rendimiento del bono del Tesoro estadounidense a diez años llegó al 5,3%, su mayor nivel desde 2002, antes de retroceder hacia el 5%.
Caída de tecnológicas se intensifica por dudas sobre gasto en IA
El trabajo identifica tres factores detrás de esa presión: la inflación asociada al conflicto con Irán, el elevado déficit fiscal estadounidense y la demanda de financiamiento para desarrollar inteligencia artificial.
Un Congreso con mayor presencia demócrata podría limitar nuevas reducciones impositivas y favorecer medidas de consolidación fiscal, según plantea CEPA. Eso podría moderar las tasas, aunque no necesariamente producir una recuperación de los activos de riesgo.
De hecho, el centro de estudios advierte que una eventual baja de los rendimientos estadounidenses, si estuviera acompañada por un desplome bursátil y una búsqueda global de refugio, podría terminar perjudicando a la Argentina.
América Latina: dólar, comercio y financiamiento bajo la lupa
Para las economías latinoamericanas, el resultado electoral será relevante por sus consecuencias sobre las condiciones financieras internacionales y las relaciones comerciales con Estados Unidos.
Ross Maxwell, director de estrategia de VT Markets, identifica tres variables que podrían definir la reacción de los mercados regionales: la evolución del dólar, los rendimientos de los bonos del Tesoro estadounidense y el apetito global por el riesgo.
Un fortalecimiento del dólar y tasas estadounidenses persistentemente altas suelen reducir el atractivo relativo de los activos emergentes. En cambio, un escenario de mayor estabilidad financiera podría favorecer el ingreso de capitales a la región.
Sin embargo, Maxwell advierte que un Congreso dividido podría aumentar el escrutinio sobre las decisiones económicas y exteriores de Trump, aunque el presidente conservaría facultades importantes en materia comercial y diplomática.
La política arancelaria es otro punto sensible para América Latina, especialmente para las economías con mayor exposición exportadora a Estados Unidos, como México y Brasil.
El informe de CEPA señala que, después de que la Corte Suprema estadounidense anulara los aranceles establecidos bajo la ley de emergencias económicas, la administración Trump reconstruyó parte de su política comercial utilizando otros instrumentos legales.
Entre los gravámenes que identifica el estudio figura un arancel del 25% sobre determinados bienes brasileños, además de medidas sectoriales que alcanzan al acero, aluminio, cobre, automóviles y otros productos.
Una mayoría demócrata podría intentar restringir las facultades arancelarias del presidente, aunque el alcance de esas reformas dependería de la posibilidad de superar un eventual veto de la Casa Blanca.
Para la Argentina, CEPA advierte que los aranceles sobre acero y aluminio continúan siendo un obstáculo comercial y que el acuerdo bilateral con Estados Unidos podría quedar sometido a mayor revisión legislativa, especialmente por la presión de productores estadounidenses.
Argentina: el riesgo de perder el respaldo financiero de Trump
El principal interrogante para el gobierno de Javier Milei no pasa solamente por la reacción inicial de los bonos o las acciones. La pregunta de fondo es qué ocurriría con el apoyo de Washington si Trump queda políticamente debilitado.
“Para la Argentina, la estabilidad financiera y la confianza de los inversores están estrechamente vinculadas al financiamiento internacional y al respaldo continuo de Estados Unidos. Los cambios en la composición del Congreso podrían modificar las expectativas sobre futuras asistencias financieras”, advierte Ross Maxwell, de VT Markets.
El antecedente más relevante es la asistencia estadounidense durante 2025, cuando la administración Trump respaldó financieramente a la Argentina en medio de las tensiones cambiarias previas a las elecciones legislativas.
Milei ante el martes crucial de Trump: una apuesta a Washington bajo presión regional
Según recuerda CEPA, ese apoyo incluyó un acuerdo de swap por 20.000 millones de dólares y la intervención del Tesoro estadounidense en el mercado cambiario.
El centro de estudios advierte que una derrota republicana podría provocar cambios en las prioridades políticas de la Casa Blanca o incluso modificaciones dentro del gabinete, con efectos sobre la disposición de Washington a repetir una asistencia de esa magnitud en 2027.
El problema es que la Argentina todavía enfrenta necesidades de financiamiento importantes.
De acuerdo con las estimaciones de CEPA, sin la colocación de Bonares, el Tesoro argentino podría necesitar comprarle al Banco Central unos USD 12.500 millones durante 2027. A esa demanda se agregarían pagos netos a organismos internacionales por USD 4.000 millones, de los cuales USD 2.700 millones corresponderían al Fondo Monetario Internacional.
Se trata de proyecciones del centro de estudios, sujetas a las decisiones de financiamiento, la disponibilidad de divisas y la evolución de las cuentas externas.
El informe también recuerda que legisladores demócratas impulsaron iniciativas para cuestionar el apoyo a la Argentina, entre ellas la denominada No Argentina Bailout Act, orientada a suspender el swap, y la American Farmers First Act, vinculada con los efectos de la competencia argentina sobre productores estadounidenses.
Para CEPA, una eventual mayoría demócrata no necesariamente impediría nuevas operaciones de asistencia del Tesoro norteamericano, pero sí podría volverlas políticamente más costosas.
Qué escenario le conviene a Milei después de las elecciones
El resultado del martes podría configurar tres escenarios con consecuencias diferentes para el Gobierno argentino.
Si los republicanos conservan ambas cámaras, Trump mantendría un mayor margen para avanzar con su agenda económica y política. Para Milei significaría preservar, al menos en términos políticos, un canal de interlocución privilegiado con Washington, aunque eso no garantiza nuevas asistencias ni una mejora automática de los mercados.
Si los demócratas recuperan una de las cámaras, la administración Trump enfrentaría mayores controles legislativos y dificultades para impulsar algunas medidas fiscales y comerciales. El apoyo a la Argentina podría continuar, pero con un escrutinio político más intenso.
Si la oposición consigue controlar ambas cámaras, el presidente estadounidense quedaría todavía más condicionado para avanzar con su agenda. En ese caso, las decisiones de asistencia financiera a países aliados podrían enfrentar una oposición institucional más fuerte.
La paradoja, según CEPA, es que una victoria demócrata podría contribuir a moderar algunas presiones sobre las tasas estadounidenses y, al mismo tiempo, debilitar el respaldo político del que depende parte de la estrategia financiera argentina.
Janus Henderson, en cambio, pone el acento en que la evolución de los mercados responderá principalmente a los fundamentos económicos y corporativos, más allá de la distribución del poder en Washington.
Son dos dimensiones distintas de un mismo problema. Para los inversores internacionales, el resultado electoral puede modificar expectativas sobre impuestos, regulación y crecimiento. Para la Argentina, en cambio, agrega una pregunta que será cada vez más importante a medida que se acerque 2027: hasta dónde podrá sostenerse el respaldo de Estados Unidos si Trump pierde poder dentro de su propio país. Y con el riesgo país cerca de los 800 puntos básicos, esa incertidumbre difícilmente pase inadvertida para quienes tienen bonos y acciones argentinas.
lr