El mercado espera un dólar más barato de lo que calculaba hace apenas un mes, pero eso no significa que también anticipe una inflación más baja. Por el contrario, los analistas corrigieron hacia arriba sus pronósticos de precios y ahora proyectan una desaceleración más lenta. Esa es una de las principales señales que deja el Relevamiento de Expectativas de Mercado (REM) de octubre, difundido el 5 de noviembre por el Banco Central (BCRA). Aunque todas las miradas se las llevó la desaceleración del crecimiento económico, que proyectó apenas un 1% de mejora para este año. Lejos de los 5 o 6 puntos de los que se hablaba a comienzos de año.
La encuesta, realizada entre el 28 y el 30 de octubre entre 45 consultoras, centros de investigación y entidades financieras, muestra que las expectativas cambiarias y las inflacionarias comenzaron a moverse en direcciones diferentes. Mientras los especialistas redujeron sus estimaciones para el dólar hasta marzo de 2027, elevaron las previsiones de inflación para los próximos meses y para el horizonte de un año.
El Banco Central confirmó que hubo recesión
Así, las proyecciones privadas estiman que, una menor depreciación del peso no garantiza una reducción de la inflación al ritmo que se esperaba en septiembre. El mercado sigue anticipando una desaceleración de los precios, pero ahora estima que llevará más tiempo.
Dólar: cuánto espera el mercado para fin de año y dónde están las mayores correcciones
El nuevo REM ubica el tipo de cambio mayorista promedio de noviembre en $1.558,5, unos $21,4 por debajo de la estimación realizada en septiembre. Para diciembre, la mediana de las proyecciones se sitúa en $1.590 por dólar, lo que representa una corrección bajista de aproximadamente $24,3 frente al relevamiento anterior.
De cumplirse ese pronóstico, el dólar mayorista registraría una variación interanual del 9,8% respecto de diciembre de 2025, de acuerdo con los cálculos publicados por el Banco Central.
La revisión hacia abajo se extiende durante los primeros meses del próximo año. Para enero de 2027, los analistas esperan un dólar de $1.619, mientras que para febrero calculan $1.649 y para marzo, $1.677.
La mayor corrección bajista aparece precisamente en marzo de 2027, cuando la estimación se reduce en unos $27 respecto del REM de septiembre. Es decir, el mercado proyecta una trayectoria cambiaria más moderada durante el cierre de este año y el comienzo del siguiente.
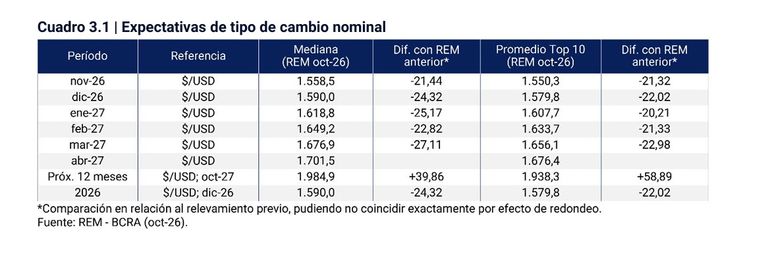
Sin embargo, esa expectativa cambia cuando se amplía el horizonte. Para octubre de 2027, los especialistas calculan un dólar de aproximadamente $1.985, casi $40 más que en el relevamiento anterior.
La diferencia es todavía mayor entre los diez analistas que históricamente tuvieron mayor precisión en sus pronósticos. Ese grupo proyecta un tipo de cambio cercano a $1.983 para octubre del próximo año, con una corrección alcista de casi $59 respecto de septiembre.
Con estos datos, el mercado redujo sus expectativas de devaluación inmediata, pero no descartó una mayor depreciación del peso a más largo plazo. En lugar de una corrección cambiaria más pronunciada en los próximos meses, las nuevas estimaciones muestran una trayectoria más contenida inicialmente y un dólar más elevado hacia fines de 2027.
Cabe aclarar que las cotizaciones relevadas corresponden al tipo de cambio mayorista promedio mensual, y no al dólar oficial minorista ni a las cotizaciones financieras.
Inflación: el mercado espera que los precios bajen más lentamente
El comportamiento de las expectativas inflacionarias contrasta con el escenario cambiario. Mientras los pronósticos del dólar bajaron para los próximos meses, las estimaciones de inflación fueron corregidas hacia arriba.
Para octubre, los participantes del REM estimaron una inflación del 1,8% mensual, una décima por encima de lo que esperaban en septiembre. Para noviembre, la previsión se ubicó en 1,7%, también por encima de la encuesta anterior.
En diciembre, el mercado proyecta una inflación de 1,8%, mientras que para enero de 2027 espera un 1,7%. En ambos casos, los valores implican ajustes al alza respecto del relevamiento previo, aunque de menor magnitud.
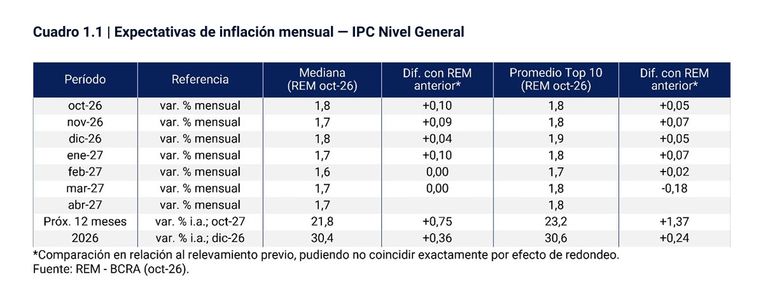
A partir de febrero, las estimaciones muestran cierta estabilización: se espera una inflación del 1,6% para ese mes y del 1,7% para marzo.
Pero las correcciones más importantes aparecen cuando se analiza la inflación acumulada.
Para todo 2026, el mercado elevó su pronóstico hasta el 30,4% anual, alrededor de 0,4 puntos porcentuales por encima de la encuesta de septiembre.
La revisión es más significativa para los próximos doce meses. Los analistas ahora esperan una inflación acumulada del 21,8%, lo que representa un aumento de 0,75 puntos porcentuales respecto de la medición anterior.
Entre los diez mejores pronosticadores, la corrección fue todavía más pronunciada: la expectativa de inflación a doce meses aumentó 1,37 puntos porcentuales y alcanzó el 23,2%.
Estos números muestran que, aunque el mercado continúa anticipando una desaceleración inflacionaria durante 2027, el proceso de reducción de los aumentos de precios sería más lento de lo que se calculaba hace un mes.
El cambio también aparece en la inflación núcleo, el indicador que excluye los precios regulados y estacionales y permite observar con mayor claridad la tendencia subyacente.
Para octubre, la estimación de inflación núcleo se ubicó en 1,7%, mientras que para diciembre alcanzó el 1,8%. En tanto, la proyección para los próximos doce meses aumentó 0,71 puntos porcentuales, hasta el 21,9%.
Se trata de una señal relevante porque sugiere que los analistas no solo revisaron sus expectativas sobre los precios más volátiles, sino también sobre aquellos que reflejan componentes más persistentes de la dinámica inflacionaria.
De esta manera, una depreciación cambiaria menor puede contribuir a moderar las presiones sobre los precios, especialmente en bienes importados o productos cuyos costos están vinculados al dólar. Sin embargo, el REM de octubre muestra que los analistas no esperan que esa menor presión cambiaria se traduzca automáticamente en una desinflación más rápida.
La persistencia inflacionaria podría responder a distintos factores, como la actualización de precios relativos, los ajustes tarifarios, la evolución de los costos internos o la propia inercia de los aumentos de precios.
El informe del BCRA no identifica las razones detrás de las revisiones, pero lo que sí deja en evidencia es una diferencia en las expectativas: el mercado ve menos presión sobre el dólar en el corto plazo, pero mantiene una mayor resistencia de la inflación a seguir bajando.
Actividad económica: el mercado recortó el crecimiento de 2026 y espera apenas un 0,7%
El nuevo REM también incorporó una fuerte corrección a la baja en las proyecciones de actividad económica, que se convirtió en una de las modificaciones más significativas de toda la encuesta.
Los analistas estimaron que el Producto Interno Bruto (PIB) se contrajo un 2,3% durante el tercer trimestre de 2026, en términos desestacionalizados. La cifra representa una revisión negativa de 1,4 puntos porcentuales respecto del relevamiento de septiembre.
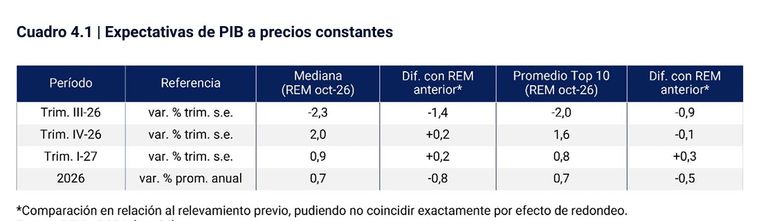
Para el cuarto trimestre, en cambio, esperan un rebote del 2%, una estimación que mejoró 0,2 puntos porcentuales frente a la encuesta anterior. El crecimiento previsto para el primer trimestre de 2027 también fue corregido levemente al alza, hasta el 0,9%.
Sin embargo, la caída estimada para el tercer trimestre dejó una marca importante sobre las perspectivas de todo el año.
El mercado ahora proyecta que la economía argentina crecerá apenas 0,7% en 2026, frente al 1,5% que esperaba en septiembre. Se trata de un recorte de 0,8 puntos porcentuales en apenas un mes.
La revisión también fue negativa entre los diez mejores pronosticadores, que redujeron su estimación de crecimiento anual hasta el mismo 0,7%.
De esta manera, el REM de octubre deja un escenario económico más complejo: un dólar que subiría menos durante los próximos meses, una inflación que tardaría más en desacelerarse y una actividad económica que cerraría 2026 prácticamente estancada.
lr