La contundente victoria del Partido Demócrata en las elecciones legislativas de Estados Unidos sacudió a los mercados internacionales y abrió un nuevo escenario político para Donald Trump. Sin embargo, después de una reacción inicial negativa en Wall Street, los inversores comenzaron a encontrar oportunidades en la deuda y los activos de mayor riesgo. En la Argentina, los bonos soberanos en dólares registran una recuperación moderada, aunque el riesgo país continúa instalado por encima de los 800 puntos básicos.
Este miércoles 4 de noviembre, los títulos públicos argentinos muestran avances de entre 0,2% y 0,5%, en una jornada marcada por la baja de los rendimientos de los bonos del Tesoro estadounidense. El movimiento ofrece algo de alivio después de varias semanas de presión sobre los activos locales, pero todavía está lejos de modificar el escenario de fondo.
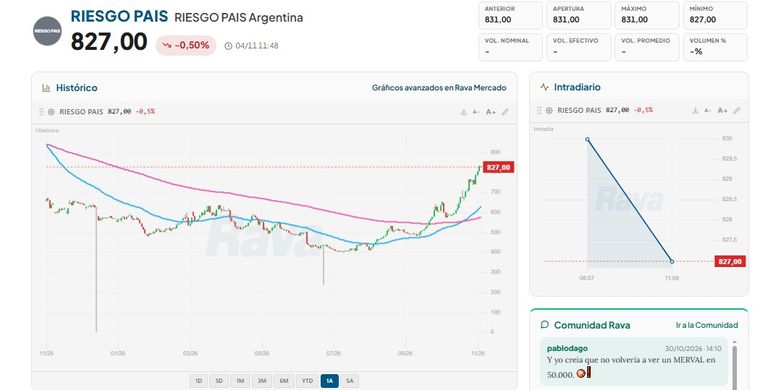
Según la pantalla de Rava Bursátil, el riesgo país se ubica en 827 puntos básicos a las 11:27, con una baja del 0,5% respecto de los 831 puntos del cierre anterior. Durante la rueda previa, el indicador llegó a tocar los 830 puntos antes de retroceder hasta el mínimo de 827.
El alivio, por ahora, es limitado. El indicador sigue en niveles elevados y refleja las dudas que persisten entre los inversores sobre la capacidad de la Argentina para recuperar el financiamiento internacional, acumular reservas y atravesar las elecciones presidenciales de 2027 sin sobresaltos.
Por qué suben los bonos argentinos después de las elecciones en Estados Unidos
La leve recuperación de los títulos argentinos tiene una explicación principalmente externa. Después de haber alcanzado niveles superiores al 5%, la tasa de los bonos del Tesoro estadounidense a diez años retrocedió hasta la zona del 4,93%, favoreciendo a los instrumentos de deuda de países emergentes.
Elena Alonso, directora de Emerald Capital, explicó que el rebote responde más a este cambio en las condiciones financieras internacionales que a una mejora de los fundamentos económicos argentinos.
"Los bonos suben entre 0,2% y 0,5%, más que nada porque bajó la tasa del Tesoro a 4,93%. Cuando la tasa de referencia del mundo baja, claramente el costo de financiarse para los países emergentes afloja y eso también nos beneficia", señaló.
La baja de los rendimientos estadounidenses reduce el atractivo relativo de los activos considerados más seguros y puede favorecer el ingreso de capitales hacia mercados que ofrecen mayores retornos.
Sin embargo, Alonso advirtió que sería apresurado interpretar este movimiento como un cambio de tendencia para la deuda argentina.
"Los bonos argentinos acumulan pérdidas de entre el 5% y el 14% en el año y el riesgo país sigue arriba de 800 puntos. Son niveles que no veíamos desde octubre de 2025", sostuvo.
La especialista agregó otro dato que refleja el deterioro de las expectativas: según las estimaciones que sigue Emerald Capital, el mercado descuenta una probabilidad cercana al 40% de reestructuración de deuda a tres años, cuando en junio esa estimación se ubicaba alrededor del 20%.
Para Alonso, esta diferencia no se explica por lo que sucede en Estados Unidos, sino por factores específicamente argentinos.
"Las estimaciones indican que el factor local pesa cerca del 60% en el riesgo país. Es decir, seis de cada diez puntos", precisó.
La recuperación de este miércoles contrasta con el comportamiento que tuvieron los títulos soberanos argentinos durante las últimas semanas.
Milo Farro, analista de Rava Bursátil, advirtió que el riesgo país llegó a los 830 puntos básicos, su nivel más elevado desde la previa de las elecciones de octubre de 2025, después de haber tocado un piso cercano a los 400 puntos durante julio.
El deterioro inicial estuvo asociado al aumento de las tasas de largo plazo en Estados Unidos, que encareció el financiamiento para los países emergentes. Sin embargo, durante las últimas semanas los bonos argentinos comenzaron a mostrar un comportamiento considerablemente peor que el de otros mercados comparables.
"En los meses de agosto y septiembre la caída podía atribuirse a la presión global sobre los títulos de renta fija, aunque en las últimas semanas Argentina se desacopló de la performance de países comparables", explicó Farro.
El especialista aportó un dato que permite dimensionar ese deterioro: mientras el ETF de bonos emergentes EMB avanzó 1,9% durante el último mes, los títulos argentinos registraron una caída promedio del 4%.
La diferencia expone que el castigo sobre la deuda argentina ya no puede explicarse únicamente por los movimientos de las tasas estadounidenses. Los factores locales comenzaron a tener un peso determinante en las decisiones de inversión.
"Si bien consideramos que el programa financiero cierra vía compra de reservas al Banco Central, ante la imposibilidad de emitir, preferimos mantenernos cautelosos sobre la deuda soberana ante la elevada volatilidad producto de un escenario incierto", sostuvo.
Riesgo país: el alivio internacional no alcanza para volver a los mercados
La leve baja del riesgo país contrasta con el deterioro acumulado durante las últimas semanas. El indicador había terminado octubre en 787 puntos y escaló hasta 831 el martes 3 de noviembre, antes de registrar la corrección de este miércoles.
Para los analistas, la principal dificultad es que el mercado sigue exigiendo rendimientos demasiado elevados para prestar dinero a la Argentina.
Alonso consideró que, para recuperar el acceso al crédito voluntario internacional en condiciones más sostenibles, el riesgo país debería acercarse a los 500 puntos básicos, una referencia de la que todavía se encuentra a considerable distancia.
"Podemos esperar un piso más firme por el contexto internacional, pero no una baja fuerte del riesgo país hasta que realmente se despeje la duda sobre la continuidad del programa económico", explicó.
También señaló que podría reducirse la diferencia de cotización entre los bonos emitidos bajo legislación argentina y aquellos regidos por legislación extranjera. Esa brecha refleja el distinto riesgo que los inversores asignan a las condiciones legales de cada instrumento.
El triunfo demócrata pone bajo la lupa el respaldo de Trump a la Argentina
Las elecciones legislativas estadounidenses dejaron al Partido Demócrata con el control de ambas cámaras del Congreso y modificaron el equilibrio político que había acompañado a Trump durante los primeros dos años de su segundo mandato.
Para la Argentina, el resultado introduce un interrogante adicional: qué margen tendrá Washington para volver a respaldar financieramente al gobierno de Javier Milei si reaparecen tensiones cambiarias durante 2027.
Desde Adcap Grupo Financiero consideran que el resultado electoral estadounidense representa, en términos generales, un factor adverso para los activos argentinos, aunque advierten que el impacto podría estar siendo sobredimensionado.
La firma recordó que el respaldo estadounidense al mercado cambiario argentino se instrumentó a través del Exchange Stabilization Fund (ESF), un mecanismo del Tesoro norteamericano que no requirió autorización del Congreso.
Por lo tanto, la nueva mayoría demócrata no supone necesariamente un impedimento legislativo inmediato para repetir una asistencia de esas características.
Claudio Loser: "EE.UU va a seguir apoyando a Argentina, más ahora que ganó Lula"
El interrogante, según Adcap, pasa por la voluntad política de la administración Trump de volver a utilizar esa herramienta, en caso de que la Argentina necesite apoyo financiero.
La preocupación se combina con otro factor que comienza a reflejarse cada vez con mayor intensidad en los precios: las elecciones presidenciales argentinas de 2027.
Según las estimaciones de la sociedad de bolsa, la probabilidad de reelección de Milei que utiliza en sus modelos se ubica actualmente cerca del 50%, después de haber alcanzado un máximo del 83% en julio.
En ese contexto, el mercado incorpora una prima de incertidumbre política que se suma a las dudas sobre la acumulación de reservas y las necesidades de financiamiento. Para Adcap, una reducción de las tasas estadounidenses podría amortiguar la presión sobre los bonos soberanos, pero resultaría insuficiente si el riesgo país continúa ampliándose por factores domésticos.
Wall Street pasó del temor al rebote: qué cambió después de la victoria demócrata
La reacción internacional al resultado electoral estuvo lejos de ser lineal.
Durante las primeras horas posteriores a los comicios, los futuros estadounidenses registraron fuertes caídas, especialmente en el sector tecnológico, ante la posibilidad de que el nuevo Congreso avance con regulaciones más estrictas sobre inteligencia artificial, centros de datos y criptomonedas.
Sin embargo, con el correr de la madrugada las pérdidas comenzaron a revertirse. Los futuros del S&P 500, el Nasdaq y el Dow Jones pasaron a terreno positivo, mientras el dólar internacional se debilitaba y los rendimientos de los bonos del Tesoro retrocedían.
"Los operadores financieros interpretan que el inminente bloqueo legislativo limitará de manera sustancial la capacidad de gasto público de la Casa Blanca, al tiempo que anticipan la implementación de un marco normativo más riguroso para la inteligencia artificial que podría moderar la expansión económica y disuadir a las autoridades monetarias de aplicar nuevos incrementos en las tasas de interés", señaló Ignacio Morales de Wise Capital.
En tanto, Jorge Ángel Harker, analista de Mercados Internacionales de Adcap Grupo Financiero, comparó la reacción con lo ocurrido en 2016, cuando la primera victoria presidencial de Trump provocó una caída inicial de los mercados que posteriormente se revirtió.
"Los anuncios apocalípticos de un crash en los mercados por una doble victoria demócrata resultaron ciertos, pero solo momentáneamente", sostuvo el especialista.
En su análisis, Harker consideró que el nuevo escenario podría favorecer a los bonos estadounidenses si la oposición demócrata consigue introducir mayores límites al gasto y reducir las preocupaciones sobre el déficit fiscal.
La contracara sería una mayor incertidumbre para las grandes compañías tecnológicas, especialmente aquellas vinculadas al desarrollo de inteligencia artificial y centros de datos, así como para el sector de criptomonedas y las empresas petroleras.
También identificó oportunidades para los mercados internacionales si el nuevo equilibrio político limita el uso de aranceles comerciales como herramienta de presión diplomática.
Esta combinación de menor rendimiento de los bonos estadounidenses y posible debilitamiento del dólar podría generar condiciones financieras relativamente más favorables para las economías emergentes.
El impacto de la derrota de Trump: qué puede cambiar para la Argentina
La nueva distribución de fuerzas en el Congreso estadounidense introduce otro interrogante para los inversores: si el cambio político podría afectar los mecanismos de respaldo financiero que la administración de Donald Trump puso a disposición de la Argentina.
Andrés Azicri, presidente y CIO de Vector Investments, consideró que el resultado electoral puede tener consecuencias tanto comerciales como financieras para el país. "Por un lado, una eventual depreciación del dólar a nivel internacional podría impulsar los precios de las materias primas y mejorar parcialmente la competitividad argentina frente a algunos de sus socios comerciales".
Pero, más allá de esos efectos favorables, Azicri advirtió sobre los problemas que enfrenta la economía local.
"La Argentina está atrapada en una encerrona de difícil solución: no accede al crédito internacional y enfrenta una posible caída pronunciada de la demanda de dinero debido a la incertidumbre electoral", sostuvo.
Según el especialista, esa situación incrementa la dependencia de mecanismos bilaterales de financiamiento, entre ellos los instrumentos de asistencia del Tesoro estadounidense. Sin embargo, descartó que la nueva mayoría demócrata implique necesariamente un obstáculo para recurrir a esa ayuda.
"¿Puede la derrota republicana complicar estas líneas de ayuda? Creemos que no, ya que no necesita aprobación del Congreso si utiliza el Exchange Stabilization Fund (ESF), tal como hizo en 2025", explicó Azicri. La cuestión central, por lo tanto, no sería una restricción legislativa automática, sino la disposición política de Washington a volver a utilizar ese mecanismo.
Un dólar más débil puede ayudar a la Argentina, pero no garantiza estabilidad cambiaria
Otro de los efectos que sigue de cerca el mercado es el comportamiento del dólar a nivel internacional.
Para Alonso, una moneda estadounidense más débil puede beneficiar a la economía argentina por tres canales:
- mejores precios para las exportaciones,
- menores costos de financiamiento y
- un alivio sobre la competitividad cambiaria frente a los países vecinos.
"Un dólar débil es una buena noticia porque suben los precios de lo que exportamos, como soja, petróleo y minerales. También se abarata el financiamiento y mejora la competitividad de Brasil y nuestros vecinos frente al dólar", explicó.
No obstante, la directora de Emerald Capital advirtió que un retroceso global del dólar no implica necesariamente que también vaya a bajar su cotización en la Argentina.
La dinámica del mercado cambiario local continúa dependiendo de la acumulación de reservas, el ingreso de divisas por exportaciones, el acceso al financiamiento y la confianza en la continuidad del programa económico.
En la misma línea, Adcap advirtió que la incertidumbre electoral doméstica podría mantener elevada la demanda de cobertura cambiaria, incluso en un contexto de debilitamiento internacional de la moneda estadounidense.
Qué puede pasar con los bonos y las acciones argentinas
El nuevo equilibrio político en Estados Unidos introduce factores contrapuestos para los activos argentinos.
Por un lado, la baja de las tasas del Tesoro y un dólar internacional más débil podrían mejorar las condiciones financieras de las economías emergentes. Por otro, una mayor aversión global al riesgo o nuevas restricciones regulatorias sobre sectores estratégicos podrían limitar la recuperación de los mercados.
En el caso de las acciones argentinas, Adcap considera que las compañías con mayor exposición exportadora e ingresos vinculados al dólar podrían mostrar una posición relativa más favorable. Entre ellas menciona a YPF, Vista y Aluar, aunque advierte que tampoco quedarían al margen de una eventual corrección internacional.
En los bonos soberanos, la atención seguirá concentrada en la evolución del riesgo país y en la capacidad del Gobierno para despejar las dudas sobre el financiamiento de los próximos años.
El rebote de este miércoles muestra que los bonos argentinos todavía pueden beneficiarse de una mejora externa. Lo que no está resuelto es si ese impulso será suficiente para revertir las pérdidas acumuladas y recuperar la confianza de los acreedores.
lr