El deterioro de la capacidad de pago de los hogares argentinos alcanzó niveles récord en los últimos meses. De acuerdo con un estudio del Centro de Economía Política Argentina (CEPA) elaborado a partir de los registros de la Central de Deudores (CENDEU) del Banco Central (BCRA) correspondientes a septiembre de 2026, la cantidad total de personas con deudas en situación irregular (atrasos superiores a 90 días) escaló a 6.076.257 en todo el país, lo que equivale al 18,1% de la población adulta (casi uno de cada cinco mayores de 18 años) y al 37,9% de la Población Económicamente Activa (PEA).
En el desglose federal, Córdoba exhibe uno de los mejores indicadores relativos del país, aunque con un fuerte peso nominal por su escala demográfica:
César Litvin: “En los últimos 25 años aumentaron los impuestos, pero no mejoraron los servicios”
Tasa de irregularidad: Córdoba registró una morosidad consolidada (bancos más billeteras virtuales) del 12,8%, ubicándose casi tres puntos por debajo de la media nacional (15,4%) y posicionándose como la tercera jurisdicción con menor porcentaje de mora, solo superada por La Pampa (8,5%) y la Ciudad Autónoma de Buenos Aires (9,6%).
Volumen de deudores: En términos absolutos, la provincia contabilizó 510.452 personas en situación irregular, consolidándose como el segundo distrito con mayor cantidad de morosos de la Argentina, detrás de la provincia de Buenos Aires (2.274.640) y por encima de Santa Fe (427.208).
Incidencia y saldo promedio: Los morosos cordobeses representan el 17,5% de la población adulta de la provincia y el 36,7% de su PEA. En tanto, el préstamo moroso promedio en Córdoba se situó en $2.374.238, ligeramente inferior al promedio nacional de $2.561.270.
Récord en billeteras virtuales y el mayor nivel bancario desde 2001
El informe revela una marcada bifurcación según el tipo de acreedor:
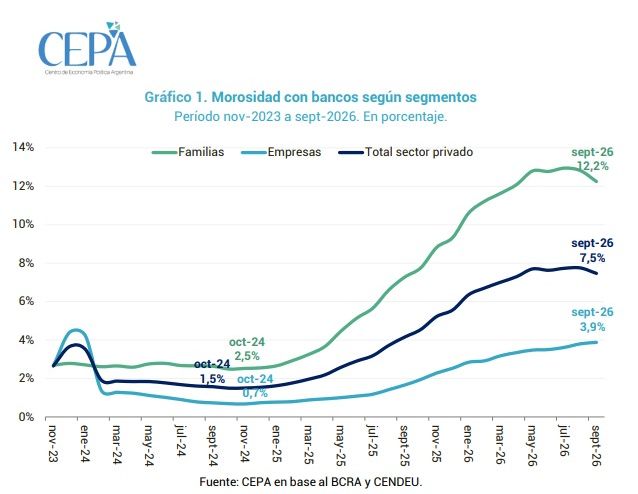
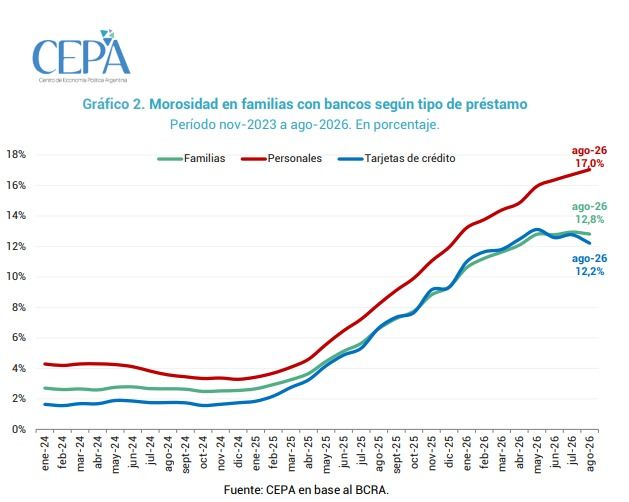
Sistema bancario tradicional: La morosidad general del sector privado llegó al 7,5%, impulsada por el segmento de familias, donde el incumplimiento trepó al 12,2% (frente al 2,5% de octubre de 2024). Se trata del registro más elevado desde la crisis de 2001 (cuando tocó un pico de 32,7% en septiembre de 2003). Dentro de los bancos, la irregularidad se concentra en préstamos personales (con una mora del 17,0% a agosto) y tarjetas de crédito(12,2%).
Billeteras virtuales y proveedores no financieros: El salto más abrupto se dio en las fintech y entidades no bancarias, donde la irregularidad de las familias pasó del 7,3% en noviembre de 2024 al 34,6% en septiembre de 2026, perforando el techo histórico de la pandemia (27,1% en mayo de 2020). Del total de 6,07 millones de morosos del país, 2,93 millones (48,2%) tienen deudas atrasadas exclusivamente con billeteras virtuales.
Impacto de la "recesión" en Córdoba: alquilar se lleva más de un tercio del salario
En el análisis por entidades no bancarias, el reporte destaca que dos jugadores concentran el 38,6% del saldo irregular total del segmento: la cordobesa Naranja X (Tarjeta Naranja), que explica el 26,6% del volumen moroso pero mantiene una tasa de irregularidad del 25,8% (casi nueve puntos por debajo del promedio del sector), y Mercado Libre (Mercado Pago), que concentra el 12,0% del saldo con una tasa de mora del 18,1%. En el extremo opuesto, firmas financieras y cadenas de electrodomésticos superan ampliamente el 60% y 70% de irregularidad en sus carteras de crédito directo.
Jefes de hogar en situación crítica y migración hacia créditos más caros
El perfil etario de los deudores confirma que el fenómeno golpea de lleno a los hogares en edad activa: el 70,8% de los morosos del país (4.295.135 personas) tiene entre 25 y 54 años, franja que además concentra el 75,1% del monto total adeudado en mora.
Asimismo, el estudio alerta sobre la gravedad del atraso: el 68,0% de los deudores irregulares (4.132.254 personas)ya se encuentra en Situación 5 (irrecuperable), lo que implica que más de dos de cada tres personas con problemas crediticios arrastran compromisos impagos desde hace más de un año.
Desde CEPA atribuyen esta dinámica a la caída del poder adquisitivo de los ingresos y advierten sobre un proceso de "precarización del endeudamiento": ante el endurecimiento de los requisitos bancarios (los préstamos al consumo cayeron 9,4% real en los primeros diez meses de 2026), las familias recurrieron al financiamiento en billeteras virtuales o prestamistas informales para cubrir gastos corrientes, pasando de deudas bancarias con Costos Financieros Totales (CFT) de hasta el 180% anual a esquemas no bancarios donde el CFT trepa hasta el 1.375%.