El acceso al crédito en la Argentina enfrenta un obstáculo adicional al nivel de las tasas de interés, el de la carga impositiva que recae sobre los préstamos personales. Un nuevo informe de la firma internacional BDO, elaborado para la organización Lógica, concluyó que el país tiene la mayor presión tributaria sobre este tipo de financiamiento entre 30 economías analizadas. Según el estudio, los impuestos encarecen un 39% el costo financiero de los préstamos y profundizan las dificultades para que las familias accedan al crédito.
La investigación comparó los sistemas tributarios de 30 países que representan el 84% del Producto Bruto Interno (PBI) mundial e incluyen a la mayoría de las economías del G20 y de Sudamérica. El relevamiento contempló cuatro tributos con incidencia directa sobre los préstamos bancarios: el Impuesto al Valor Agregado (IVA), Ingresos Brutos, el Impuesto de Sellos y las tasas municipales.
Uno de los datos más significativos del trabajo es que, por cada $1.000 que recibe el banco en concepto de intereses y costo financiero, el deudor termina pagando alrededor de $1.400. Esto significa que los tributos agregan casi $400 al costo original, un incremento cercano al 40%.
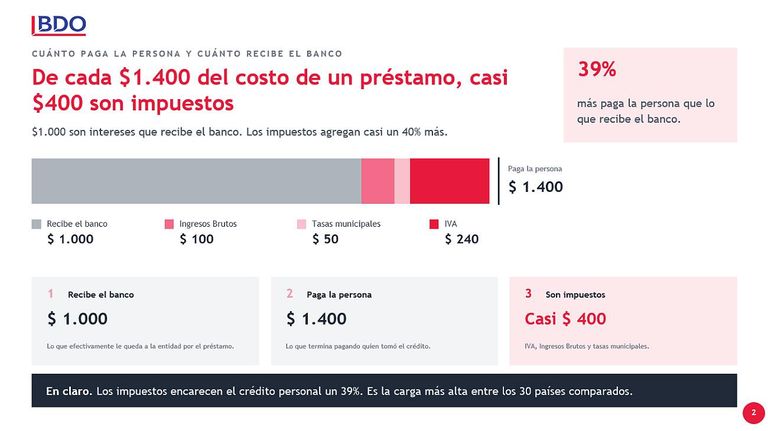
"Para una familia, este encarecimiento tiene dos consecuencias. Primero, aumenta la cuota y reduce el ingreso disponible para consumo y ahorro. Segundo, limita el acceso al financiamiento, porque una cuota más elevada puede hacer que una persona deje de cumplir con los parámetros de capacidad de pago exigidos por la entidad", menciona para PERFIL Nicolás Parreira, economista y Director del Grupo Sigma.
La diferencia no solo ubica a la Argentina por encima de los otros países relevados, sino que expone la incidencia que tiene el esquema tributario sobre el financiamiento de los hogares. De acuerdo con BDO, el encarecimiento es un 30% superior al de Turquía, que ocupa el segundo lugar con una carga del 30%, y un 80% mayor al de Uruguay, tercero con el 22%. Además, supera en más de 11 veces el promedio de los otros 29 países, que se ubica en 3,33%.
Argentina es el único país que aplica los cuatro impuestos sobre los préstamos
La particularidad del esquema argentino no está solamente en la magnitud de los tributos, sino también en su acumulación. El país es el único de los 30 analizados que aplica simultáneamente los cuatro impuestos identificados por el estudio sobre los préstamos personales.
"El resultado es que una operación que ya tiene un costo financiero asociado al riesgo del deudor, la inflación y el fondeo de la entidad termina incorporando una carga tributaria adicional muy significativa. El gran problema estructural es que estamos gravando el financiamiento en lugar de facilitar que el ahorro se transforme en crédito para las familias y las empresas", comentó Parreira.
En el resto de las economías relevadas, la carga se distribuye de otra manera: China aplica tres tributos; Colombia, Turquía e Italia, dos; otros 11 países aplican uno solo, mientras que 14 no cobran ninguno de los cuatro impuestos considerados.
El informe también desagregó la posición argentina en cada uno de los gravámenes. En IVA, el país ocupa el segundo lugar, con una alícuota del 21%, detrás de Uruguay, que aplica el 22%. En Ingresos Brutos también se ubica segundo, con una tasa promedio del 8,75%, por debajo de Turquía, donde alcanza el 15%.
Sin embargo, Argentina lidera los rankings de tasas municipales e Impuesto de Sellos. En el primer caso, la carga promedio llega al 4,12%, frente al 1,61% de Colombia y el 0,72% de China. En cuanto a Sellos, la alícuota promedio es del 1,33% sobre el capital del préstamo, por encima de Chile (0,79%) e Italia (0,25%).
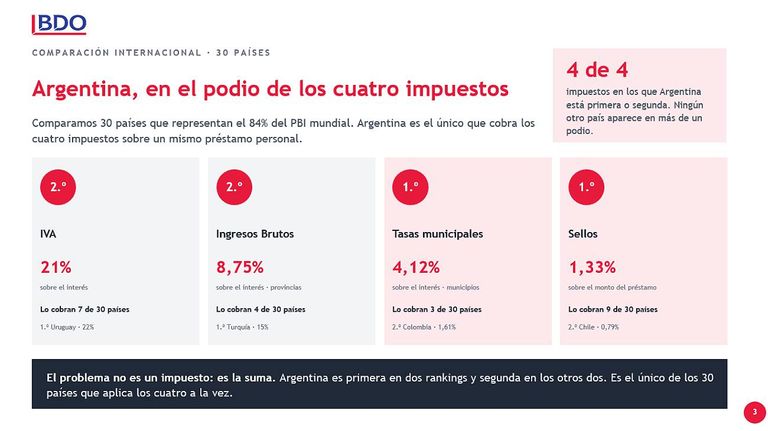
Una diferencia importante es que el IVA, Ingresos Brutos y las tasas municipales se aplican sobre los intereses, mientras que el Impuesto de Sellos recae sobre el capital del crédito. Por eso, este último representa un costo adicional asociado al momento de formalizar el préstamo.
La superposición de impuestos fue uno de los aspectos cuestionados por Alberto Mastandrea, socio líder de Impuestos de BDO Argentina. "Argentina tiene la carga fiscal más alta; pero lo más llamativo es la superposición de impuestos. Es el único país que aplica simultáneamente los cuatro impuestos sobre préstamos a individuos", sostuvo.
El especialista también planteó una diferencia respecto de otros sistemas tributarios: mientras en muchos países se grava el producto que se compra con el crédito, en Argentina también se aplican impuestos sobre el propio financiamiento. Según su análisis, esta doble imposición termina encareciendo las operaciones y puede desalentar el consumo y la actividad económica.
Provincias y municipios concentran cerca del 70% de la recaudación
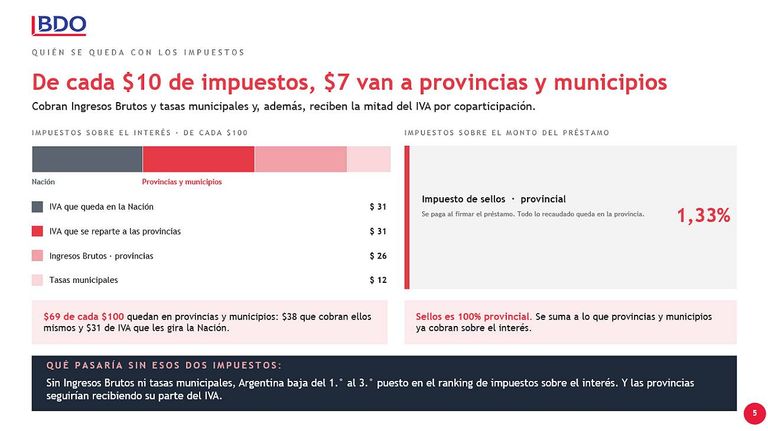
Otro de los aspectos que destaca el estudio es la distribución de los recursos que generan estos tributos. Según el desglose de BDO, por cada $100 recaudados sobre los intereses de los préstamos, alrededor de $69 quedan en manos de las provincias y los municipios.
De ese total, $31 corresponden a la parte del IVA que se distribuye por coparticipación, otros $26 provienen de Ingresos Brutos y $12 de las tasas municipales. Los $31 restantes quedan en la órbita nacional por la porción del IVA considerada en el cálculo.
A esa recaudación se suma el Impuesto de Sellos, cuyos recursos corresponden íntegramente a las provincias. En consecuencia, el informe señala que buena parte de la carga tributaria sobre el crédito recae sobre los niveles subnacionales de gobierno.
La comparación también revela que Argentina es el único país del relevamiento que aplica dos impuestos subnacionales sobre el mismo interés: Ingresos Brutos y tasas municipales. Para BDO, esta superposición constituye uno de los principales factores que explican el encarecimiento del financiamiento.
El impacto sobre el acceso al crédito y el consumo
Desde Lógica advirtieron que la presión impositiva no solamente incrementa el costo de los préstamos, sino que también puede limitar el desarrollo del mercado crediticio. Su presidente, Matías Olivero Vila, sostuvo que la carga tributaria argentina llegó a un nivel que dificulta el acceso al financiamiento para una parte de la población.
"Este de BDO es el quinto informe que concluye que Argentina tiene los impuestos más altos del mundo, además del Banco Mundial, IMD, Adam Smith Foundation y la Unión Industrial Argentina, tomando metodologías y sectores diferentes", afirmó.
Olivero Vila también comparó el desarrollo del crédito personal argentino con el chileno. Según señaló, Chile tiene nueve veces más préstamos a individuos que Argentina y consideró que la diferencia tributaria es uno de los principales factores detrás de esa brecha.
En ese sentido, advirtió que las consecuencias de un financiamiento más caro se trasladan a decisiones concretas de consumo e inversión de los hogares: la compra de una moto o un automóvil, la adquisición de una vivienda, la ampliación de una casa o la posibilidad de llevar adelante un proyecto personal.
El planteo de la organización apunta a revisar los tributos que recaen sobre los préstamos para reducir el costo de financiamiento y ampliar el acceso al crédito. "Para que el crédito pueda desarrollarse es necesario bajar significativamente la carga fiscal que deben soportar quienes quieren acceder a un crédito", sostuvo el titular de Lógica.
Parreira, por su parte, menciona que "la presión impositiva es un factor importante, pero sería incorrecto atribuirle exclusivamente el bajo desarrollo del crédito en Argentina. Nuestro mercado financiero también enfrenta problemas estructurales: antecedentes de inestabilidad macroeconómica, inflación, escasez de ahorro de largo plazo, dificultades para acceder a financiamiento y una elevada percepción de riesgo crediticio. Sin embargo, cuando a esos problemas se les agrega una carga tributaria que incrementa casi un 40% el costo de los intereses, se profundiza la dificultad para que las familias y las empresas accedan a préstamos en condiciones razonables".
Respecto a la importancia del crédito en una economía, comenta que "el crédito es una herramienta fundamental para el crecimiento económico. Si queremos que las familias accedan a una vivienda, que las empresas inviertan y que las pymes aumenten su capacidad productiva, necesitamos que financiarse sea más accesible y que el sistema tributario no agregue costos innecesarios. Sin creditos accesibles no es posible potenciar una economia que ya por si esta hace años estancada".
El debate también involucra a los distintos niveles de gobierno, dado que una parte considerable de los recursos que se generan por estos impuestos corresponde a provincias y municipios. Una eventual reducción de la carga sobre los préstamos requeriría, por lo tanto, discutir el esquema de recaudación y la superposición de tributos.
FN/ML