La suba del riesgo país golpeó el financiamiento de las empresas argentinas y provocó una caída del 60% en los montos emitidos de obligaciones negociables (ON) durante octubre de 2026, según el último informe de PwC. El indicador pasó de 607 a 787 puntos básicos en el décimo mes y encareció el acceso al crédito en dólares. Sin embargo, el mercado no se cerró por completo: mientras algunas compañías postergaron sus colocaciones, otras lograron conseguir fondos, aunque bajo condiciones más exigentes.
El relevamiento sobre el mercado de capitales registró 25 colocaciones de ON por $1,75 billones, lo que representó una contracción del 40% en la cantidad de operaciones respecto de septiembre. La mayor caída se concentró en las emisiones en dólares, que pasaron de 21 operaciones por u$s2.710 millones a 12 colocaciones por u$s1.078 millones.
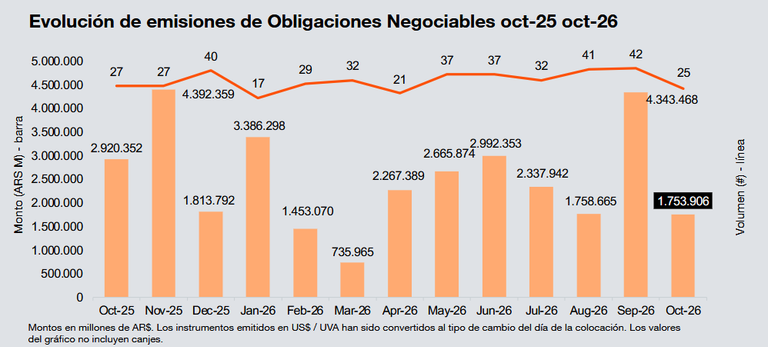
El retroceso fue particularmente pronunciado en petróleo, gas y energía, sectores que habitualmente impulsan las emisiones corporativas. En septiembre habían realizado diez colocaciones por más de u$s2.500 millones, mientras que en octubre concretaron apenas tres operaciones por u$s343 millones. Esta disminución explica buena parte del freno registrado en el mercado.
Por qué el riesgo país encareció el financiamiento de las empresas
Para Milo Farro, analista de Research de Rava, la caída responde tanto al deterioro financiero como a una comparación con un mes excepcional. Septiembre había registrado operaciones corporativas por u$s2.722 millones, el segundo monto más elevado desde 2015. A esto se sumó el aumento del riesgo país, impulsado por las tasas estadounidenses y una mayor incertidumbre sobre el escenario político argentino.
Rocío Bisang, economista de GMA Capital, relativizó la magnitud del desplome. Explicó que las emisiones suelen concentrarse en pocas empresas y operaciones de gran tamaño, por lo que los volúmenes pueden variar considerablemente entre meses. Como ejemplo, recordó que, en el octavo mes del 2026, cuando el riesgo país era menor, las colocaciones habían alcanzado apenas u$s200 millones.
No obstante, ambos especialistas coincidieron en que el riesgo soberano condiciona el financiamiento privado. Bisang explicó que los inversores evalúan tanto los balances como la estabilidad económica del país. El impacto no es idéntico para todas las compañías, ya que depende de sus ingresos, costos, monedas de operación y previsibilidad financiera.
Las empresas que todavía consiguen dólares pese al aumento del riesgo país
La contracción no significó un cierre generalizado del mercado. María Paz Aguilar, Corporate Research Analyst de Adcap Grupo Financiero, destacó que las empresas con mejores condiciones crediticias todavía pueden emitir deuda. Entre las operaciones mencionó una reapertura internacional de Vista por u$s400 millones y una colocación de Aeropuertos Argentina 2000 por el mismo monto.
El informe de PwC también permite identificar diferencias entre los emisores. En octubre, Aeropuertos Argentina 2000 colocó u$s400 millones a diez años, con una tasa nominal anual del 8%, mientras que Pampa Energía obtuvo u$s220,2 millones al 6,5% y Loma Negra emitió u$s142,9 millones al 6,25%. Los resultados muestran que el costo del crédito varía según las características de cada operación.
Aguilar sostuvo que el mercado se volvió más selectivo y diferencia a las empresas según su capacidad de repago. En este escenario, algunas compañías comenzaron a negociar financiamiento directamente con bancos para proyectos de gran escala, buscando reducir su dependencia de las condiciones del mercado de capitales.
El financiamiento en pesos resistió mejor que las emisiones en dólares
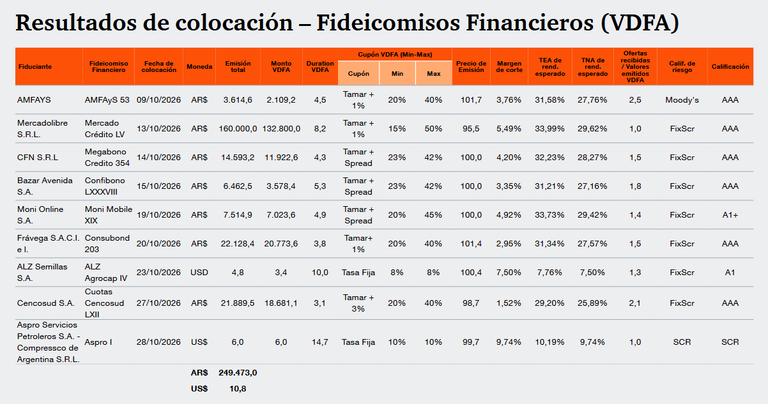
La diferencia también aparece al comparar las monedas de emisión. Según PwC, las colocaciones de ON en pesos disminuyeron un 28% en cantidad de operaciones, pero aumentaron un 48% en montos nominales. En el Régimen General, la tasa promedio se mantuvo en el 28,6% nominal anual, mientras que en dólares avanzó hasta el 6,3%, desde el mínimo del 5,1% registrado en agosto.
Sin embargo, Brian Torchia, gerente de Finanzas Corporativas de PGK Consultores, advirtió que el crédito en moneda local tampoco resulta accesible para todas las empresas. Según sus estimaciones, las tasas reales en pesos pueden ubicarse entre el 5% y el 20%, dependiendo de las condiciones y las proyecciones de inflación, lo que obliga a evaluar cuidadosamente la rentabilidad de cada proyecto.
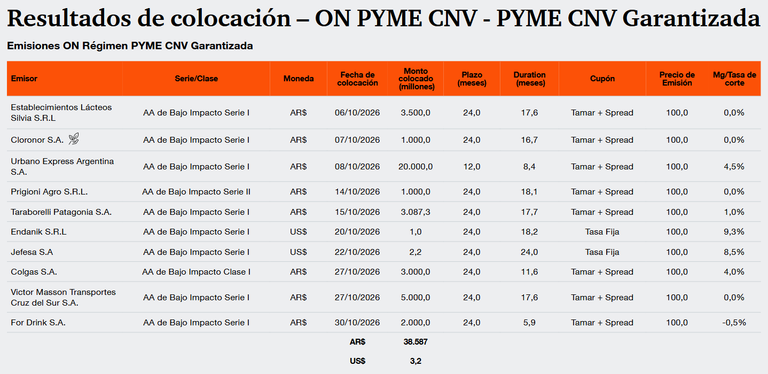
Entre las alternativas disponibles, Torchia identificó las cauciones y los cheques garantizados, con tasas que pueden rondar el 20% al 24%, además del descuento de cheques avalados por sociedades de garantía recíproca (SGR). No obstante, señaló que las exigencias de garantías y las evaluaciones crediticias pueden impedir que numerosas compañías accedan a estos instrumentos.
Qué puede pasar con las inversiones si el riesgo país sigue elevado
Las consecuencias del encarecimiento financiero podrían extenderse a la economía real. Farro advirtió que las empresas podrían postergar inversiones y que una menor emisión de deuda también reduciría el ingreso de dólares al mercado cambiario, especialmente cuando los fondos obtenidos en las colocaciones se liquidan localmente. Para el analista, la incertidumbre electoral y las tasas internacionales dificultan una recuperación inmediata.
Bisang coincidió en que los proyectos podrían demorarse o ejecutarse a menor escala, mientras que las empresas que necesitan refinanciar vencimientos destinarían una mayor proporción de sus recursos al pago de intereses. Para revertir esta situación, consideró necesarias una reducción sostenida del riesgo país, la acumulación de reservas y una mayor confianza en el programa financiero.
Desde PwC anticiparon que las emisiones en dólares podrían continuar siendo las más afectadas por la volatilidad, mientras que el segmento en pesos mostraría mayor resistencia. La recuperación dependerá de la estabilidad de las tasas y de la demanda de financiamiento. Así, el problema no es que todas las empresas hayan perdido acceso al crédito, sino que las condiciones actuales favorecen a los emisores más sólidos y restringen las posibilidades de quienes necesitan financiar nuevas inversiones.
lr